
「50年ローン」や「残クレ型住宅ローン」ってどうなの?金利上昇時代に現場の営業スタッフが思うこと
※本記事は、日々現場で資金計画をご提案しているスタッフ個人のつぶやき・私見です。特定の金融商品を推奨するものではありませんので、気軽な読み物としてお付き合いください。
最近、ニュースでもよく耳にする「住宅ローンの金利上昇」。
そんななかで「50年ローン」や「残価設定型(残クレ型)住宅ローン」といった新しい選択肢が出てくると、
親世代や人生の先輩方からは、こんな声をよくいただきます。
「50年もローンを組むなんて、利息がもったいない!」
「残クレなんて、最後に大きな借金が残って怖いんじゃないの?」
確かに、かつては「35年ローンを組み、できるだけ早く繰上返済するのが正解」と考えられていた時代もありました。
その頃の感覚からすれば、驚かれるのも当然です。
しかし、これから金利や物価が上がっていく可能性のある時代だからこそ、現場にいる私たちの目線では、
こうした商品も「毎月の返済額を抑え、手元資金を確保するための選択肢」になり得ると感じています。
どんな銀行が扱っているの?
こうした新しいタイプの住宅ローンは、ネット銀行や一部の地方銀行などを中心に、少しずつ選択肢が広がっています。
・残価設定型住宅ローン:楽天銀行と対象住宅メーカーが連携した商品など
・50年超長期ローン:ドコモSMTBネット銀行、auじぶん銀行、一部の地方銀行など
また住宅金融支援機構では、民間金融機関による残価設定型住宅ローンの提供を支援する制度も設けられています。
ただし、残価設定型住宅ローンは、対象となる住宅や住宅メーカー、維持管理などに条件がある場合があります。
50年ローンについても、年齢や完済時年齢などの条件は金融機関によって異なります。
今だからこそ検討する意味がある「3つの理由」
なぜ今、こうした選択肢が注目されているのか。ポイントを3つにまとめてみました。
1. 50年ローンで毎月の返済額を抑えられる
50年ローンは返済期間を長くするため、35年ローンと比べて毎月の返済額を抑えやすくなります。
変動金利は、固定金利よりも当初の適用金利が低い傾向にあります。そのため、「50年ローン」と「変動金利」を組み合わせることで、借入当初の毎月返済額を抑える方法も考えられます。
ただし、変動金利には将来の金利上昇リスクがあります。また、返済期間を延ばすほど元金の減り方が遅くなり、総支払利息も増える傾向があります。
毎月の負担を抑えられることだけでなく、将来の金利上昇や総返済額まで含めて検討することが大切です。
2. インフレによって「将来返すお金の価値」が下がる可能性がある
金利が上がる背景のひとつには、物価の上昇、いわゆるインフレがあります。
モノの値段が上がるということは、相対的にお金の価値が下がるということです。
例えば、毎年2%の物価上昇が30年間続いた場合、30年後の100万円の実質的な価値は、現在の約55万円に相当します。
そのため、長期間かけて住宅ローンを返済する場合、将来返すお金の実質的な負担が軽くなる可能性があります。
ただし、これは収入も物価に合わせて上昇することが前提です。
物価だけが上がり、収入が増えなければ家計の負担は重くなるため、「インフレなら長期ローンが必ず有利」というわけではありません。
3. 無理に繰り上げ返済せず「手元の現金」を守る
金利が動く時代だからこそ、手元の現金をすべて住宅ローンの繰り上げ返済に使ってしまうことには、慎重な判断が必要です。
50年ローンや残価設定型住宅ローンによって毎月の返済負担を抑え、浮いたお金を生活予備費や教育費、
将来の修繕費として手元に残しておけば、急な出費や金利変動にも対応しやすくなります。
余裕資金を新NISAなどで運用する方法も考えられますが、投資には元本割れのリスクがあり、運用収益が住宅ローン金利を上回る保証はありません。
まずは生活に必要な現金を確保し、そのうえで無理のない範囲で検討することが大切です。
これからのマイホーム購入では、「できるだけ早く完済する」という考え方だけでなく、
「住宅ローンを上手に利用し、毎月の家計を安全にコントロールする」という発想も大切になってくるのではないかと感じています。
まとめ
マイホームは、「無理をしてでも早く住宅ローンを返す」という考え方から、家計やライフプランに合わせて住宅ローンを柔軟に選ぶ時代へ変わりつつあります。
50年ローンや残価設定型住宅ローンには、毎月の返済負担を抑えやすいというメリットがある一方で、
総支払利息や金利上昇、完済年齢、将来の売却条件など、確認すべき点もあります。
大切なのは、商品の名称や毎月の返済額だけで判断せず、「いつまで、どのように返済するのか」「将来、その住まいをどうしたいのか」まで考えることです。
選択肢のひとつとして、こうした住宅ローンを検討してみてはいかがでしょうか。
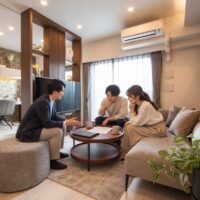
「自分たちのライフスタイルには、どの住宅ローンが合うんだろう?」と気になった方は、ぜひモデルルームで実際の空間をご体感いただきながら、お気軽にご相談ください。
※住宅ローンの選択にあたっては、将来の金利変動リスク、総返済額、完済時年齢、審査基準などを含め、ご自身のライフプランに応じた慎重な判断が必要です。金利や商品内容、利用条件は金融機関によって異なり、変更される場合があります。具体的な返済シミュレーションについては、担当スタッフまたは各金融機関へご相談ください。




この記事へのコメントはありません。